Digital assets
Crypto Capital Moves in Seconds. Since July 1, 2026, the Law Around It Moves with It.
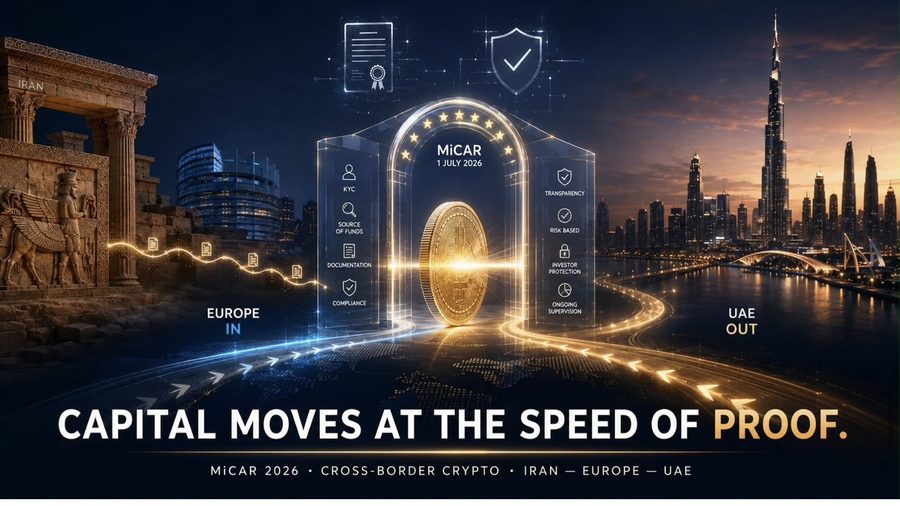
Le 1er juillet 2026, la période de transition de MiCAR a pris fin dans toute l'Union (art. 143, § 3). Pas de prolongation, pas d'exemption. La plupart des commentaires ont demandé ce que cela signifie pour les prestataires crypto. La question plus intéressante est ce que cela signifie pour le capital en mouvement, l'argent qui entre en Europe, en sort ou circule entre systèmes. Parce qu'un marché régulé ne change pas seulement où vous pouvez négocier. Il change la façon dont le capital est autorisé à franchir une frontière.
Voici ce qui a réellement bougé, dans les deux sens.
Faire entrer du capital en Europe
Amener un patrimoine crypto dans l'Union signifie désormais entrer sur un marché où chaque prestataire agréé est une entité assujettie au droit européen de lutte contre le blanchiment. Dès le premier jour : identification complète du client, vérification de la source des fonds et de l'origine du patrimoine (recommandation 10 du GAFI), criblage sanctions et personnes politiquement exposées, et la règle du voyage sur chaque transfert concerné. Le patrimoine n'a pas besoin d'être problématique pour être arrêté ; il lui suffit d'être inexplicable sous une forme qu'une institution européenne accepte. Un capital sans origine documentée ne bouge plus. Il attend.
Faire sortir du capital d'Europe
Partir n'est pas la sortie nette que beaucoup imaginent. Un résident fiscal allemand est imposé sur ses gains mondiaux tant qu'il est résident ; s'expatrier n'efface pas ce qui s'est accumulé. La crypto détenue plus d'un an peut être exonérée, mais la trace de conformité suit l'actif indépendamment de la fiscalité. Et s'installer dans une juridiction sans impôt comme les Émirats ne fonctionne que si la sortie européenne était propre et que l'entrée en relation dans le pays d'arrivée, elle-même de plus en plus régulée, accepte la provenance. Deux marchés régulés se tiennent désormais aux deux extrémités du déplacement.
La couche transfrontalière qui décide de tout
Pour quiconque a une dimension iranienne, une couche supplémentaire se trouve sous tout cela. Un patrimoine né en Iran, une succession qui y est détenue, des transferts autrefois acheminés par des canaux iraniens : chacun doit être non seulement licite mais prouvable d'un système à l'autre et compatible avec le droit des sanctions. C'est là que la plupart des plans crypto transfrontaliers échouent silencieusement : le droit de déplacer le capital existe, mais la capacité pratique de le prouver, non. Un statut fiscal propre n'est pas un statut de conformité propre. Ce sont deux examens distincts, et le capital en mouvement doit passer les deux.
Ce qui fonctionne réellement
Documentez la provenance avant de bouger, dans la langue de preuve du pays d'arrivée, non après qu'une banque a gelé le transfert. Traitez la sortie et l'entrée comme une seule structure coordonnée, non comme deux étapes isolées. En présence d'un lien iranien, clarifiez d'abord l'admissibilité au regard des sanctions. Une opération licite peut malgré tout échouer sur la preuve.
La leçon est celle qui traverse tout le travail transfrontalier : l'actif franchit la frontière en quelques secondes, mais la preuve doit la franchir aussi, et la preuve se déplace à la vitesse de la documentation, non de la blockchain. Depuis le 1er juillet 2026, le capital qui peut s'expliquer circule librement. Celui qui ne le peut pas ne circule pas du tout.