Digitale Werte
Kapital bewegt sich in Sekunden. Seit dem 1. Juli 2026 bewegt sich das Recht mit
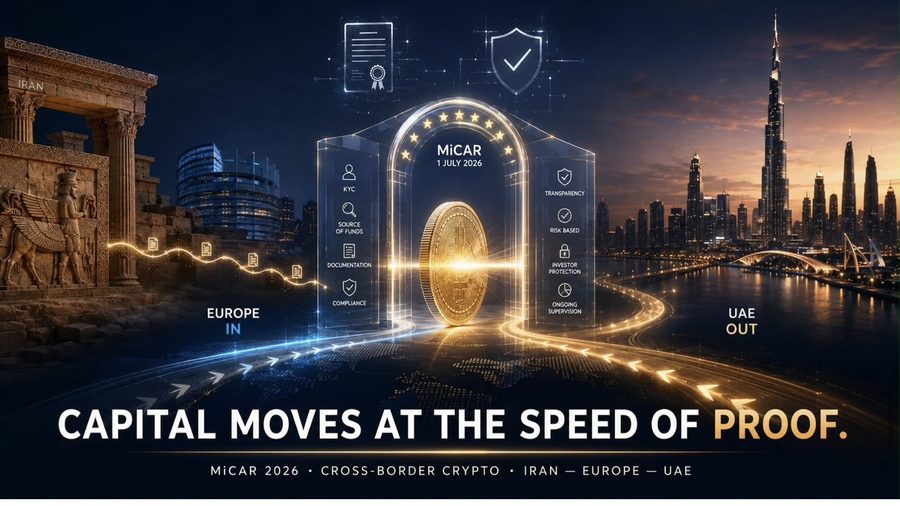
Am 1. Juli 2026 endete die Übergangsfrist der MiCAR in der gesamten EU (Art. 143 Abs. 3). Keine Verlängerung, keine Ausnahme. Die meisten Berichte fragten, was das für Kryptodienstleister bedeutet. Interessanter ist, was es für Kapital in Bewegung bedeutet — Geld, das nach Europa hinein, aus ihm heraus oder zwischen Systemen fließt. Denn ein regulierter Markt ändert nicht nur, wo man handeln darf. Er ändert, wie Kapital eine Grenze überschreiten darf.
Hier ist, was sich tatsächlich verschoben hat, in beide Richtungen.
Kapital nach Europa bringen
Kryptovermögen in die EU zu bringen heißt heute, einen Markt zu betreten, in dem jeder lizenzierte Anbieter geldwäscherechtlich Verpflichteter ist. Vom ersten Tag an: vollständige Identifizierung, Prüfung von Mittelherkunft und Vermögensherkunft (FATF-Empfehlung 10), Sanktions- und PEP-Screening sowie die Travel Rule bei jedem erfassten Transfer. Das Vermögen muss nicht problematisch sein, um aufgehalten zu werden — es genügt, dass es sich nicht in einer Form erklären lässt, die ein europäisches Institut akzeptiert. Kapital ohne dokumentierte Herkunft bewegt sich nicht mehr. Es wartet.
Kapital aus Europa herausbringen
Der Weggang ist nicht der saubere Schnitt, den viele annehmen. Ein deutscher Steuerinländer wird auf weltweite Gewinne besteuert, solange er ansässig ist — ein Umzug löscht nicht, was bereits entstanden ist. Über ein Jahr gehaltenes Krypto kann steuerfrei sein, doch die Compliance-Spur folgt dem Vermögenswert unabhängig von der Steuer. Und der Umzug in eine Nullsteuer-Jurisdiktion wie die VAE funktioniert nur, wenn der europäische Ausstieg sauber war und das Onboarding am Zielort — selbst zunehmend reguliert — die Herkunft akzeptiert. An beiden Enden des Umzugs steht nun ein regulierter Markt.
Die grenzüberschreitende Schicht, die alles entscheidet
Für jeden mit iranischer Dimension liegt darunter eine weitere Schicht. Vermögen, das in Iran entstanden ist, eine dort belegene Erbschaft, Überweisungen, die einmal über iranische Kanäle liefen — jedes davon muss nicht nur rechtmäßig, sondern über Systeme hinweg beweisbar und mit dem Sanktionsrecht vereinbar sein. Hier scheitern die meisten grenzüberschreitenden Kryptopläne im Stillen: Das rechtliche Dürfen besteht, die praktische Beweisbarkeit nicht. Sauberer Steuerstatus ist nicht sauberer Compliance-Status. Es sind zwei getrennte Prüfungen, und Kapital in Bewegung muss beide bestehen.
Was tatsächlich funktioniert
Die Herkunft dokumentieren, bevor Sie umziehen, und zwar in der Beweissprache des Ziellandes — nicht erst, nachdem eine Bank die Überweisung eingefroren hat. Ausstieg und Eintritt als eine abgestimmte Struktur behandeln, nicht als zwei getrennte Schritte. Bei Iran-Bezug zuerst die sanktionsrechtliche Zulässigkeit klären. Ein rechtmäßiges Geschäft kann noch immer am Nachweis scheitern.
Die Lehre ist dieselbe wie in aller grenzüberschreitenden Arbeit: Der Vermögenswert überquert die Grenze in Sekunden, aber der Nachweis muss sie ebenfalls überqueren — und der Nachweis bewegt sich im Tempo der Dokumentation, nicht der Blockchain. Seit dem 1. Juli 2026 bewegt sich Kapital, das sich erklären kann, frei. Kapital, das das nicht kann, bewegt sich überhaupt nicht.